מה קרה לקרנות הכספיות בשנת 2025?
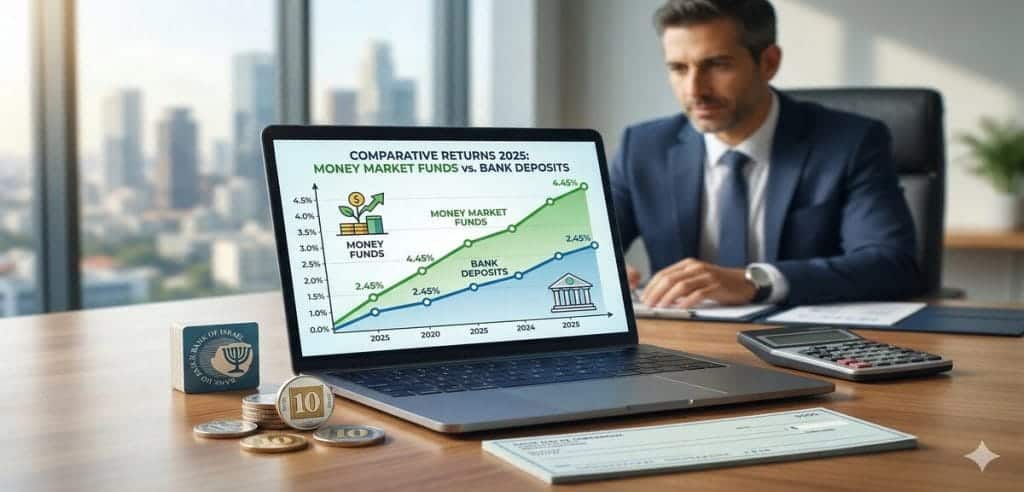
קרנות כספיות שקליות הניבו בשנת 2025 תשואה ממוצעת של כ-4.45%, לעומת פיקדון בנקאי קצר מועד שהציע 2.45% בלבד — פי כמעט שניים. ריבית בנק ישראל עמדה על 4.5% רוב השנה וירדה ל-4.25% בנובמבר 2025, וקרנות כספיות שיקפו אותה כמעט במלואה. המסקנה: מי שהשאיר כסף בפיקדון בנקאי ב-2025 ויתר על אלפי שקלים ללא שום סיבה פיננסית.
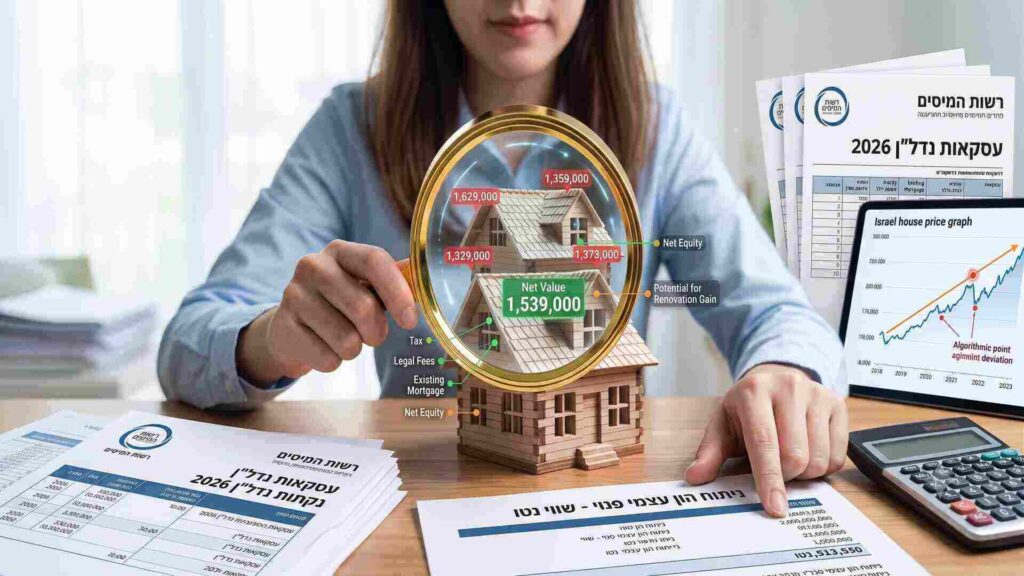
כמה נשאר מ 100 אלף שקל שהופקדו בפיקדון לעומת קרן שקלית
לפי נתוני השוק, על השקעה של 100,000 שקלים בפיקדון בנקאי, התשואה הניבה כ-2,450 שקלים לפני מס. בהתאם לחוקי המס, לאחר ניכוי מס רווחי הון נומינלי של 15%, נשארו בידי המשקיע כ-2,080 שקלים בלבד.
לעומת זאת, אותה השקעה בקרן כספית יצרה יתרון משמעותי בשל המיסוי הריאלי של 25% שחל רק על הרווח שמעל לאינפלציה, אשר עמדה על פי נתוני הלמ"ס על 2.4% בשנת 2025. הפער הסופי בין האפיקים, על בסיס נתונים אלו, עומד על כ-1,850 שקלים לטובת הקרן הכספית על כל 100,000 שקלים שהושקעו
כמה נשאר מ-100,000 ש"ח?
פיקדון בנקאי מול קרן כספית שקלית
חישוב נטו לאחר מס ואינפלציה — שנת 2025
| פרמטר | פיקדון בנקאי | קרן כספית שקלית |
|---|---|---|
| סכום השקעה | 100,000 ש"ח | 100,000 ש"ח |
| ריבית / תשואה שנתית ממוצע 2025 | 2.45% | 4.45% |
| רווח ברוטו לפני מס | 2,450 ש"ח | 4,450 ש"ח |
| בסיס המיסוי | נומינלי — כל הרווח | ריאלי — מעל אינפלציה בלבד |
| שיעור המס | 15% | 25% (על רווח ריאלי בלבד) |
| רווח ריאלי (מעל 2.4% אינפלציה) | — | 2,050 ש"ח |
| מס ששולם בפועל | 368 ש"ח | 512 ש"ח |
| ✓ עדיף רווח נטו סופי אחרי מס | פחות 2,082 ש"ח | יותר 3,938 ש"ח |
הנתונים מבוססים על ממוצעי שוק 2025: ריבית פיקדון קצר מועד 2.45% (בנק ישראל), תשואת קרן כספית שקלית חציונית 4.45%, אינפלציה שנתית 2.4%.
החישוב אינו כולל דמי ניהול ועמלות. אין לראות בנתונים ייעוץ השקעות.
לקביעת שיחת ייעוץ טלפונית ראשונית ללא עלות


למה קרנות כספיות פתאום כל כך פופולריות
- עליית הריבית המשמעותית: בנק ישראל הוריד את ריבית בסוף 2025,קרנות כספיות מגיבות מהר לשינוים בריבית , מה שהפך אותן לאטרקטיביות יותר
- אינפלציה גבוהה: העלייה המשמעותית באינפלציה הגבירה את הצורך בהגנה על ערך הכסף. המיסוי הריאלי של קרנות כספיות מספק יתרון משמעותי בסביבת אינפלציה גבוהה.
- המלחמה שפרצה הגבירה את אי-הוודאות בשווקים. משקיעים רבים פנו לאפיק זה בחיפוש אחר יציבות, נזילות ותשואה סבירה בתקופה של חוסר ודאות גיאופוליטית וכלכלית.
- הגברת מודעות: הציבור הפסיק להיות פראייר של הבנקים
האם קרן כספית יכולה להפסיד ?
קרן כספית שקלית המשקיעה באגרות חוב ממשלתיות אינה יכולה להפסיד הפסד נומינלי בתנאים רגילים — הסיכוי לאבד מהקרן הראשית הוא כמעט אפסי. אולם קרן כספית יכולה להפסיד ריאלית: אם התשואה השנתית עומדת על 4.5% והאינפלציה על 5%, נשחק כוח הקנייה ב-0.5% למרות הרווח הנומינלי. לכן קרנות כספיות מתאימות להשקעה לטווח קצר בלבד — בטווח הארוך הסיכון לשחיקה ריאלית מצטבר ומשמעותי.
מה שרוב המאמרים לא מסבירים: יש תופעה נגד-אינטואיטיבית בקרנות כספיות — דווקא כשבנק ישראל מוריד ריבית, ערך יחידות הקרן עולה מעט בטווח הקצר, מכיוון שאגרות החוב הקיימות בתיק נהיות שוות יותר. לעומת זאת, העלאת ריבית פועלת הפוך — ערך יחידות הקרן יורד קלות בטווח המיידי. זו אינה סתירה: הירידה זמנית ומתאזנת מהר, אך המשקיע שמוכר בדיוק באותו רגע עלול לראות תשואה נמוכה מהצפוי. זהו הסיכון היחיד שמרבית המשקיעים בקרנות כספיות אינם מודעים לו.
מתי כדאי להשקיע בקרן כספית
כדאי לשקול השקעה בקרן כספית שקלית בישראל בשלושה מצבים עיקריים:
- סביבת ריבית גבוהה ואינפלציה גבוהה: כאשר ריבית בנק ישראל גבוהה (כמו המצב בשנת 2025), קרנות כספיות מציעות תשואה אטרקטיבית.
- צורך בנזילות גבוהה לטווח קצר-בינוני: כשיש צורך בכסף זמין (כמו קרן חירום או חיסכון למטרה קרובה כמו הון עצמי למשכנתא), קרן כספית מאפשרת גישה יומית לכסף עם סיכון נמוך, בניגוד לפיקדונות ארוכי טווח או השקעות מסוכנות יותר.
- תקופות של אי-ודאות כלכלית או תנודתיות בשוק: בזמנים של חוסר יציבות בשווקים (כמו משברים כלכליים או אירועים גיאופוליטיים), קרן כספית מספקת מקלט בטוח יחסית לכסף, מאפשרת הגנה מפני תנודתיות חדה תוך שמירה על נזילות.
יתרונות וחסרונות קרן כספית
קרנות כספיות שקליות מציעות מספר יתרונות וחסרונות משמעותיים למשקיעים.
יתרונות קרן כספית
היתרון הבולט ביותר הוא הנזילות הגבוהה : משקיעים יכולים לקנות ולמכור יחידות בקרן בכל יום מסחר, מה שמאפשר גישה מהירה לכסף בעת הצורך.
יתרון חשוב נוסף הוא המיסוי הריאלי, שבו המס משולם רק על הרווח מעל האינפלציה, מה שיכול להוביל לחיסכון משמעותי במיסים בתקופות של אינפלציה גבוהה.
סיכון נמוך : קרן כספית, במיוחד כזו המשקיעה באג"ח ממשלתי בלבד, מציעה סיכון נומינלי כמעט אפסי, כפי שהוכח במשבר הקורונה כשחוותה ירידה מינורית של כ-1% בלבד, כאשר הסיכון היחיד המשמעותי הוא תרחיש קיצון של קריסת המדינה.
חסרונות קרן כספית
חסרונות קרן כספית:
החיסרון העיקרי של קרנות כספיות הוא התשואה הנמוכה יחסית לאפיקי השקעה אחרים בטווח הארוך. בעוד שהן עשויות להציע תשואה טובה בתקופות של ריבית פריים גבוהה, הן בדרך כלל לא מתחרות בביצועים של השקעות מסוכנות יותר לאורך זמן.
דמי ניהול: למרות שדמי הניהול בקרנות אלו נחשבים נמוכים יחסית, הם עדיין מהווים חיסרון, במיוחד בסביבת ריבית נמוכה, שכן הם יכולים לכרסם בתשואה הכוללת של ההשקעה.
למה הבנקים לא מגלגלים את עליית הריבית לחוסכים
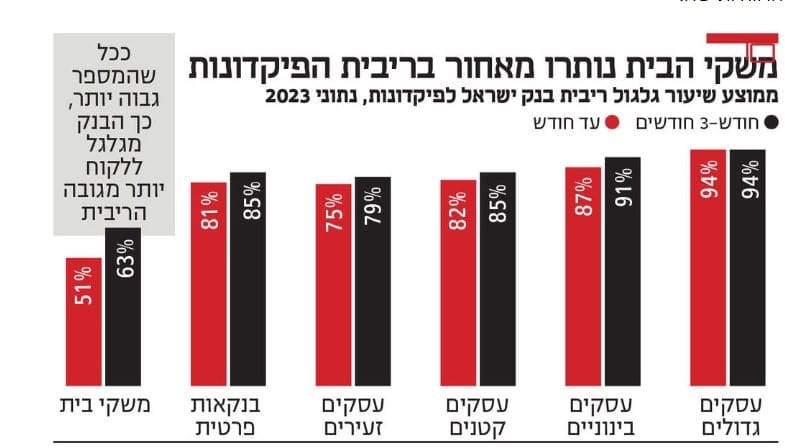
בשעה שבנק ישראל העלה את הריבית בשיעור משמעותי בשנתיים האחרונות, ניכרת מגמה מדאיגה בקרב הבנקים:
הם לא ממהרים לגלגל את עליית הריבית אל הריביות שהם מציעים על פיקדונות הציבור.
נתונים שפורסמו לאחרונה מצביעים על כך שהממוצע המשוקלל של הריבית על פיקדונות עומד כיום על כ-0.3%, נמוך משמעותית מהריבית שקובע בנק ישראל (2.15% נכון לדצמבר 2025). המצב הזה גורם לכך שחוסכים רבים לא נהנים מהעלייה בריבית, ומפסידים למעשה כסף כתוצאה מהאינפלציה.
חדשות טובות : הממשלה מנסה להאבק בכספים שיושבים בפקדונות הבנקים ללא תשואה על ידי הגדלת יכולת ההתחרות של קרן כספית בפקדונות
איך אינפלציה משפיע על ביצועי קרן כספית?
אינפלציה גבוהה היא בדרך כלל שיקול בעד השימוש בקרן כספית שקלית.
- מיסוי ריאלי: זהו היתרון המשמעותי ביותר של קרן כספית בסביבת אינפלציה גבוהה. קרנות כספיות ממוסות על הרווח הריאלי בלבד, כלומר על התשואה מעבר לאינפלציה. בתקופות של אינפלציה גבוהה, יתכן שלא תשלמו מס כלל על הרווחים מהקרן.
- שמירה על ערך הכסף: בעוד שקרן כספית לא בהכרח תביס את האינפלציה, היא עשויה לשמור טוב יותר על ערך הכסף מאשר השארתו בעו"ש או בפיקדונות בריבית נמוכה. יכול להיות פיתרון מול שינוי מדד מחירי הדירות בישראל .
- התאמה לשינויי ריבית: קרנות כספיות מתאימות את עצמן יחסית מהר לשינויי ריבית, שלעתים קרובות מתרחשים בתקופות של אינפלציה גבוהה.
עם זאת, חשוב לציין:
- תשואה שלילית ריאלית: אם האינפלציה גבוהה מהתשואה של הקרן, עדיין תחוו שחיקה בערך הריאלי של הכסף, גם אם פחותה מאשר באפיקים אחרים.
- אלטרנטיבות: בתקופות של אינפלציה גבוהה, יתכן שיהיו אפיקי השקעה אחרים שיציעו הגנה טובה יותר מפני אינפלציה, כמו אג"ח צמודות מדד.
דוגמא מספרית לחישוב המס הריאלי
השפעת האינפלציה היא שיקול מרכזי ברכישת קרן כספית שקלית, בעיקר בגלל המיסוי הריאלי הייחודי לקרנות אלו.
בניגוד לפיקדונות בנקאיים שבהם המס מחושב על כל הרווח הנומינלי, בקרן כספית המס מחושב רק על הרווח מעל האינפלציה. נניח שהאינפלציה החזויה היא 3% בשנה:
- אם התשואה של הקרן היא 4% (לפני מס):
הרווח הריאלי הוא 1% (4% – 3%)
המס יהיה 25% על 1% בלבד, כלומר 0.25%
התשואה נטו תהיה 3.75% (4% – 0.25%) - אם התשואה של הקרן היא 3% או פחות:
אין רווח ריאלי – לא ישולם מס כלל
התשואה נטו תהיה 3% לעומת זאת
בפיקדון בנקאי עם תשואה של 4%:
המס יהיה 15% על כל ה-4%, כלומר 0.6%
התשואה נטו תהיה 3.4% (4% – 0.6%)
בסביבת אינפלציה גבוהה, היתרון המיסויי של קרן כספית יכול להיות משמעותי, במיוחד כאשר התשואה קרובה לשיעור האינפלציה. זה מאפשר לשמור על ערך הכסף באופן יעיל יותר מבחינת מיסוי.
שאלות ותשובות
יש לשקול את הנזילות, המיסוי הריאלי של הקרן לעומת המיסוי הנומינלי של הפיקדון, והתשואה הצפויה בהתחשב בתחזיות האינפלציה והריבית
החזקה ארוכת טווח עלולה להוביל להחמצת הזדמנויות השקעה בעלות פוטנציאל תשואה גבוה יותר, ולשחיקה אפשרית בערך הריאלי של הכסף לאורך זמן
הסיכוי להפסד בקרן כספית נמוך מאוד, אך תיאורטית אפשרי אם הריבית תרד מתחת לאפס או אם דמי הניהול יהיו גבוהים מהתשואה.
המיסוי הוא ריאלי – 25% על הרווח מעל האינפלציה, מה שעשוי להוביל לתשלום מס נמוך יותר בתקופות של אינפלציה גבוהה.
רוצה גם לקבל טיפים שיחסכו לך הרבה כסף?