דף הבית / בלוג על משכנתא / כמה משכנתא אפשר לקחת?
כמה משכנתא אפשר לקחת?
כמה משכנתא אפשר לקחת ב-2026 תלוי בסוג העסקה: בנק ישראל מתיר מימון של עד 75% משווי הדירה ברכישת דירה ראשונה, לעומת 70% בשיפור דיור ו-50% בלבד בדירה שנייה או שלישית. לפי ארז שמש, יועץ משכנתאות בכיר וחבר בהתאחדות יועצי המשכנתאות בישראל, הסיבה היא שהבנק בוחן גם את יחס ההחזר החודשי מההכנסה הפנויה, שעלול להוריד את הסכום המאושר בפועל מתחת לתקרה.
יחס ההחזר החודשי מההכנסה הפנויה (DTI) הוא הגורם המכריע בפועל בקביעת התקרה: הרגולציה של בנק ישראל מתירה עד 40% מההכנסה, אך רוב הבנקים מגבילים את עצמם ל-35%, ולעיתים אף ל-30% בלבד בגישה שמרנית הנהוגה כיום. נתוני בנק ישראל מראים ששיעור המשכנתאות שבהן ההחזר עולה על 30% מההכנסה הפנויה הגיע לשיא שנתי של 47.1% בשנת 2025, ממצא שממחיש עד כמה שינוי קטן בריבית עלול להפוך אישור עקרוני לסירוב גם כשההכנסה וסכום ההלוואה נותרים זהים. משום כך, יועצי משכנתאות בודקים מראש רגישות לשינויי ריבית (Stress Test) ובונים תמהיל עמיד בפני תנודות, ולא מסתפקים רק בבדיקת התקרה הראשונית.
כמה משכנתא אפשר לקבל מהבנק?
התשובה תלויה בסוג העסקה או הרכישה:
- ברכישת דירה ראשונה ניתן לקבל משכנתא עד 75% משווי הדירה הנרכשת
- בשיפור דיור עד משכנתא 70% גם כהלוואת גישור לדירה
- ברכישת דירה שניה ניתן עד 50%
- הלוואה לכל מטרה בהגדלת משכנתא על נכס נוכחי עד 50%
כמה משכנתא אפשר לקבל לפי משכורת? יחס החזר מהכנסה פנויה ב-2026
גובה המשכנתא המקסימלי שתקבלו נגזר ישירות מיחס ההחזר החודשי (DTI), כאשר הטווח הריאלי לאישור בבנקים כיום נע בין 30% ל-35% מההכנסה הפנויה נטו.
מודל החיתום הבנקאי נועד להבטיח שתוכלו לעמוד בתשלומים לאורך זמן, גם בתרחישים של עליית ריבית או שינויים במצב המשק.
חשוב להכיר את הפער שבין "על הנייר" לבין המציאות בבנק:
רגולציה (בנק ישראל): החוק מתיר החזר חודשי של עד 40% מההכנסה הפנויה.
הסטנדרט הבנקאי: רוב המוסדות הפיננסיים מציבים גבול עליון של 35%, כמרחב ביטחון (Buffer).
גישה שמרנית (מגמה נוכחית): לאור התנודות בשוק הנדל"ן, בנקים רבים מקשיחים תנאים ומגבילים את ההחזר ל-30% בלבד עבור לווים מסוימים.
כיצד משפיעה עליית הריבית על יחס ההחזר ואישור המשכנתא? דוגמה מספרית
שינוי של פחות מ-2% בריבית המשכנתא עלול להקפיץ את יחס ההחזר (DTI) מעבר לרף המותר ולהפוך אישור עקרוני לסירוב – גם כשההכנסה וסכום ההלוואה נותרים זהים. הסיבה: מודל החיתום בבנקים בוחן את גובה ההחזר החודשי ביחס להכנסה הפנויה, ולא רק את סכום המשכנתא הכולל.
להלן ניתוח רגישות (Stress Test) עבור משכנתא של מיליון ₪ ל-30 שנה (הכנסה נטו: 15,000 ₪):
בתרחיש בסיס (ריבית 3.9%): ההחזר החודשי הוא 4,712 ₪ (כ-31% מההכנסה). הבנק מאשר כי זה עומד בטווח הבטוח.
בתרחיש עלייה (ריבית 5.7%): ההחזר החודשי מזנק ל-5,997 ₪ (כ-40% מההכנסה). הבנק מסרב בשל חריגה מתקרת יחס ההחזר וסיכון אשראי.
הפער של 1,285 ₪ בחודש מצטבר ל-462,600 ₪ לאורך חיי המשכנתא, אך הסיכון המיידי הוא כשל ביכולת הפירעון בעיני הבנק. לכן, יועץ משכנתאות מבצע מבחני קיצון מראש ובונה תמהיל עמיד בפני תנודות ריבית.
דוגמא מספרית: מה סכום המשכנתא המקסימלי בהתאם להכנסות
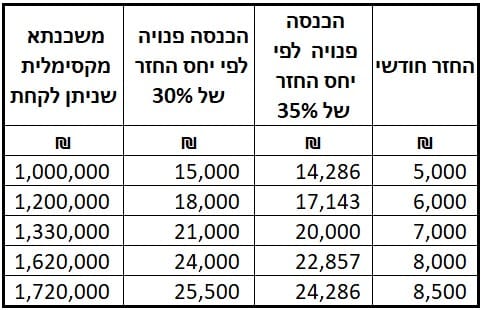
בשל העלייה של ריביות המשכנתא .
ההחזר החודשי עלה גם בצורה חדה.
לכן חייבים לבדוק האם ההכנסות תומכות בהחזר המשכנתא המבוקשת. וכדאי להיערך לעליית החזר נוספת בעתיד
לפני שלוקחים משכנתא יש הרבה דברים שכדאי לבדוק. רצוי מאוד בהחלטה חשובה להיעזר ביועץ משכנתאות פרטי
להחלטה על תמהיל המשכנתא ועל ההחזר החודשי השפעה גדולה מאוד על איכות החיים בל המשפחה בעתיד ביחוד לאור השינוי של מדד מחירי הדירות .
כמה משכנתא אפשר לקחת על דירה ראשונה
אני רוצה לשפר דיור מה המשכנתא המקסימלית עבורי
הכוונה היא רכישת דירה חדשה לפני מכירת הדירה הנוכחית
מדובר במשכנתא לשירה חליפית, במקרה כזה:
ניתן לקבל עד 70% משווי הדירה החדשה ( אפשר בלקיחת הלוואת גישור לדירה )
ובנוסף עד 50% משווי הדירה הנוכחית כל עוד המשכנתא לא מעל 30% מהדירה הנרכשת
משכנתא לשיפור דיור מורכבת מאוד, מציע לך להיפגש עם יועץ משכנתאות
מה משכנתא מקסימלית עבור פרוייקט מחיר למשתכן
בפרוייקטים של משרד השיכון כמו מחיר מטרה או דירה בהנחה ניתן לקבל ב עד 90% מימון .
יש בנקים שבהם הזוכים צריכים להביא הון עצמי רק של 100 אלף ש"ח
כמה משכנתא אפשר לקבל על דירה שנייה
לצורך קניית דירה שנייה אפשר לקחת עד 50% משווי הדירה
אבל יש עוד אפשרויות כדי לקבל משכנתא על דירה שנייה בשיעור גבוהה יותר
כמה משכנתא אפשר לקבל על דירה שלישית
כשמדובר במשכנתא לדירה שלישית יותר מקום לתכנון משכנתא מקסימלית
על הדירה השלישית ניתן לקחת 50%
יש אפשרות לקחת מימון בשיעבוד הדירות האחרות בעזרת משכנתא חוץ בנקאית
צריך לבדור את החזר משכנתא לדירה שלישית בנוסף לתשלום החזר המשכנתאות האחרות
כמה משכנתא מבוגרים מבוגרים לקחת
אפשרות מימון ייחודית המאפשרת לבעלי נכסים מבוגרים לקבל הלוואה כנגד שווי ביתם מבלי למכור אותו נקראת משכנתא לפנסיונרים.
בעוד שזה יכול לספק הכנסה נוספת, חשוב להיות מודעים לחסרונות משכנתא הפוכה.
לפני קבלת החלטה, מומלץ לעיין בטבלת משכנתא הפוכה המפרטת את סכומי ההלוואה האפשריים בהתאם לגיל הלווים ושווי הנכס.
מחשבון משכנתא ייחודי שיגלה לך
כמה משכנתא תוכלו לקחת?
מה החזר משכנתא חודשי?
מה תקציב הדירה שתוכל לקנות?
בכמה ישתנה ההחזר עם שינוי 1% בריבית ?
כמה משכנתא אפשר לקבל בעסקאות שונות
כמה משכנתא אפשר לקבל לפי המשכורת נטו שלי?
הכלל המנחה הוא שההחזר החודשי לא יעלה על 35% עד 40% מההכנסה הפנויה נטו של משק הבית. הבנק בודק את ההכנסות שלכם בניכוי התחייבויות קבועות והלוואות אחרות כדי לוודא שתישארו עם סכום מספק למחייה שוטפת לאחר תשלום המשכנתא.
מה אחוז המימון המקסימלי שניתן לקבל לרכישת דירה ראשונה?
בנק ישראל מאפשר לקבל מימון של עד 75% מערך הנכס ברכישת דירה ראשונה ויחידה. משמעות הדבר היא שעליכם להביא הון עצמי של לפחות 25% מהבית, כאשר משפרי דיור מוגבלים ל-70% מימון ומשקיעים ל-50% בלבד.
האם הלוואות קיימות בחשבון פוגעות בסכום המשכנתא שאוכל לקחת?
כן, כל הלוואה קיימת שיש לה החזר חודשי של מעל 18 חודשים מקטינה את יכולת ההחזר החודשית שלכם בעיני הבנק. הסכום החודשי שאתם משלמים על הרכב או הלוואות אחרות מופחת מההכנסה הפנויה, מה שעלול להקטין את סכום המשכנתא הכולל במאות אלפי שקלים.
מהו ההון העצמי המינימלי הנדרש כדי לקחת משכנתא?
עליכם להציג הון עצמי התחלתי של לפחות 25% משווי הדירה הנרכשת בעסקה של דירה יחידה. סכום זה חייב להגיע ממקורות שלכם (חסכונות, עזרה מהורים) ולא יכול להיות מבוסס על הלוואה נוספת שתיצור "בועה" של 100% מימון.
הלוואה לכל מטרה מה גובה משכנתא שאפשר לקבל
אפשר גם להגדיל את המשכנתא הקיימת כהלוואה למטרות שונות.
מעניין לציין כי הבנק בוחן בקפידה את מטרת ההלוואה, ולא כל בקשה מאושרת אוטומטית.
ככל שמטרת ההלוואה נתפסת כחיובית יותר בעיני הבנק, כך גדלים הסיכויים לאישור ולקבלת תנאים מועדפים.
בנוגע לשיעור המימון, ניתן לקבל עד 50% משווי הנכס, בניכוי יתרת המשכנתא הקיימת, למגוון מטרות, למעט כיסוי חובות או מחזור הלוואות.
כמה משכנתא אפשר לקחת בשנת 2026- דוגמא מספרית
לדוגמא מחיר דירה 2מ' שקל
כמה משכנתא אפשר לקחת על דירה ראשונה ?
ניתן לקחת משכנתא של 1.5 מ'. יש צורך להביא הון עצמי של 500 אלף.
אחוז מימון משכנתא ברכישת דירה חליפית הוא 70%. כלומר במצב בו מוכרים את דירתך וקונה דירה אחרת ניתן לקחת משכנתא 70% משכנתא משווי הדירה. כלומר 1.4 מ
כמה משכנתא אפשר לקחת על דירה שנייה ? ניתן לקחת עד 50% משווי הדירה הרכשת. כלומר משכנתא של מיליון שקל.
לשאלה כמה משכנתא אני יכול לקחת יש כמה התניות וניואנסים קטנים, על כך בהמשך המאמר.
כמה משכנתא כדאי לקחת זו השאלה החשובה והנכונה
לא תמיד כדאי לקחת מקסימום משכנתא האפשרית.
לבנקים יש מדרגות משכנתא בהתאם לשיעור המימון.
לא אסבך אותך בנוסחאות וחישובים.
ככל שהבנק נותן לך משכנתא בסכום גדול יותר לעומת שווי הדירה כך ריבית המשכנתא עולה.
אחוז מימון משכנתא:
משכנתא בגובה של עד 45% ממחיר הדירה ריביות נמוכות
בין 45% עד 60% ריביות רגילות
מעל 60% רביות קצת יותר גבוהות
ב 75% הבנק כבר יודע שהמצב של הקונים לחוץ והרביות גבוהות יחסית.
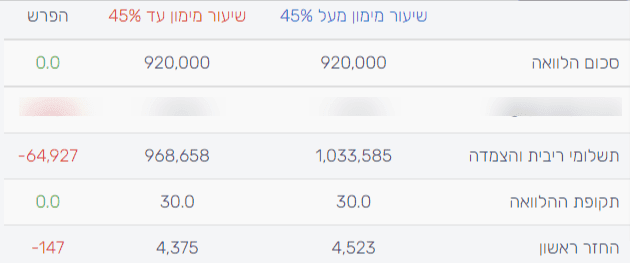
אותם 20 אלף שגרמו לכך שנעבור את מדרגות משכנתא של 45% .
לכן הריביות בהצעת המשכנתא של הבנק הופכות לגבוהות יותר וחבל. בדרך כלל הבנק יזהיר אותך. אבל כדאי לבוא מוכן מראש ולהגיש את הבקשה כך שאחוז מימון משכנתא יהיה אופטימלית עוברך. לכן חשוב מאוד להוצי אישור עקרוני למשכנתא ,כדי שלא יהו הפתעות בהמשך.
נחזור לדוגמא למעלה של רכישת נכס ב 2 מליון שקלים
לאחר שערכת את כל החישובים הבנת, שיש צורך לקחת 920 אלף שקל משכנתא.
דבר ראשון מזל טוב, סימן שיש לך קרוב ל 1.1 מ' הון עצמי לרכישת הדירה.
זה לא מובן במציאות של היום.
אבל רגע, צריך להתחשב בפרמטר של אחוז מימון משכנתא . בדוגמא, אחוז מימון משכנתא הוא כ 46.2% , כן קצת מעל 45%.
בטבלה אפשר לראות שתוספת למשכנתא של רק 20 אלף, גרמה לתשלום ריבית של קרוב ל 64 אלף שקל יותר לאורך חיי המשכנתא.
זה תשלום מיותר.
בנוסף החזר משכנתא ממוצע בשיעור מימון של 45% נמוך יותר זול ב 141 שקל.
בכלל יצא טוב. לכן חשוב לבדוק אם עוברים את מדרגת ריביות המשכנתא והאם אפשר להשלים את ההפרש מהון עצמי.
הוצאות נלוות לרכישת הדירה משפיעות על גובה המשכנתא שלך
כמה המשכנתא כדאי לקחת תלוי בעיקר האם יש מספיק הון עצמי למשכנתא.
כלומר במידה ויש יותר הון עצמי מהמינימום הנדרש נשאלת השאלה האם לקחת את מקסימום המשכנתא האפשרי או לקחת פחות משכנתא ולהשתמש בהון עצמי.
שאלה לא פשוטה
חשוב לדעת שהמשכנתא מועברת ישירות אל המוכר. ולכן לא יכולה לממן הוצאות של שיפוץ/תשלום לעורכי דין וכ'. לכן רוכשים רבים מגדילים את המשכנתא כדי שישאר להם מספיק כסף מהון עצמי להוצאות נלוות לרכישה
האם יש מגבלה למספר המשכנתאות שאפשר לקחת ?
לסיכום:
לסיכום, תהליך קבלת משכנתא מושפע ממגוון גורמים, מאחוז המימון ועד להכנסה הפנויה. כל מקרה הוא ייחודי, וההחלטות שתקבלו ישפיעו על עתידכם הפיננסי. לכן, מומלץ להיעזר ביועץ משכנתאות מקצועי שיסייע לכם למקסם את האפשרויות העומדות בפניכם ולענות על השאלה החשובה: כמה משכנתא אפשר לקחת?
פורסם ב-Google Idit Doron Farhi
 ארז ליווה אותנו בתהליך לקיחת משכנתא ארוך עם בירוקרטיה סבוכה, לאורך כל התהליך ארז היה זמין חיובי ואדיב. מעבר לכך השיג לנו את המשכנתא הכדאית והמשתלמת ביותר אחרי מיקוח מיומן ויסודי עם הבנקים. כל כך נעים לפגוש איש מקצוע מחוייב ואנושי בתחום הפיננסים. מומלץ בחוםפורסם ב-Google
 Yuval Kaminkaהגענו בעקבות המלצה חמה ולא התאכזבנו! ארז השיג בחכמה תנאים טובים, . היה זמין מאוד וסבלני למענה לשאלות והסבריםפורסם ב-Google
 Assaf Golanyארז עזר לי למצוא פתרון מימוני להשלמת רכישה של דירה, בסיטואציה מורכבת מאוד ובתוך סד זמנים לחוץ. הוא ליווה את כל התהליך מההתחלה ועד הסוף, דחף איפה שצריך, והצליח לפתור קשיים שהתעוררו לאורך הדרך. ממליץ מאודפורסם ב-Google
 Oranit Eilotארז ליווה אותנו כיועץ משכנתאות בלקיחת משכנתא בתקופת המלחמה המאתגרת תחת לחץ זמנים של עסקה מהירה. קיבלנו שרות מקצועי והתוצאה היתה אדירה וחסכה לנו המון כסף וכמובן המון זמן וכאב ראש בעבודה מול הבנקים. בחרנו ללכת עם ארז אחרי בדיקה של מספר יועצים ולא היה לנו ספק שמדובר ביועץ המקצועי והשרותי מביניהם! ארז רוב תודות על הסבלנות והאכפתיות לאורך כל דרך, זה לא מובן מאליו❤️פורסם ב-Google
 Amit Kerenבדקנו כמה יועצי משכנתאות. אף אחד לא התקרב לרמת שירות ומקצועיות של ארז. ארז היה כל הזמן עם היד על הדופק ועשה מעל ומעבר כדי שנקבל את התנאים הכי טובים שאפשר. ממליץ בחום! תודה רבה!פורסם ב-Google
 Noam Finziמבקשים להודות לארז על הליווי הצמוד לאורך כל התהליך: החל מהבקשה הראשונית לסיוע ועד למעמד החתימה על משכנתא בבנק, בו ארז היה נוכח וסייע במנהלות השונות מול פקיד הבנק.. יש לציין כי אנו לקוחות חוזרים וכבר הסתייענו בעבר בארז במחזור משכנתא. רוצים לציין לטובה את המקצועיות, השליטה בפרטים הקטנים, הקשר שלו מול הבנקים השונים, הזמינות שלו אלינו והסבלנות הרבה שגילה במענה לשאלות הרבות שלנו. כמובן בסוף התהליך זכינו במשכנתא בתנאים מצויינים. תודה.פורסם ב-Google
 Keren Weizmanארז עזר לנו בלקיחת משכנתא לטובת שיפוץ הבית. עשה הכל במקצועיות ובשירותיות, ממליצים עליו בחום רב.פורסם ב-Google
 yannai levyארז שמש יועץ משכנתאות ארז מקצוען אמיתי בלוחות זמנים מאוד מאתגר הצליח לבנות לי תמהיל בהתאם לאילוצים הרבים שקיבל ממני תוך שהוא משיג ריביות מעולות. מעבר לזה מדובר באיש נעים וסבלני, שתמיד פנוי להסביר ולענות על שאלות. מומלץ!פורסם ב-Google
 Pearl RapoportI recently had a truly positive experience working with Erez Shemesh to secure a Reverse Mortgage. I had concerns about taking this step, the possible risks and high costs, but through Erez's explanations, I was able to reach a decision on what I'm comfortable with, and what suits me best. Erez was professional, patient, and supportive every step of the way, and guided me through what could have otherwise been a stressful time. The process and the options were explained clearly, in simple terms, ensuring I felt confident and informed throughout. Erez was always available to answer questions, and provide reassurance. Thanks to his expertise and guidance, the entire process went smoothly, and I had no running about whatsoever. I highly recommend working with Erez to anyone considering a Mortgage.פורסם ב-Google
 יותם פרגמןאל ארז שמש הגענו מאחר וחיפשנו יועץ משכנתאות מקצוען ואמין, שאפשר לסמוך עליו ולעבור איתו את הדרך עד ללקיחת המשכנתא. כבר מהרגע הראשון עם ארז שמש יועץ המשכנתאות הרגשנו ביטחון ושקט. ארז היה זמין, מקצועי, סבלני ונעים, הסביר הכול בצורה ברורה ומדויקת, וליווה אותנו לאורך כל הדרך בלי לחץ ובאווירה טובה. החוויה כולה הייתה הרבה יותר פשוטה, מוצלחת ורגועה בזכותו, ואנחנו ממליצים עליו בחום לכל מי שמחפש יועץ משכנתאות מצוין, מקצועי ואנושי.
נהנת מהתוכן? כדאי לשתף את המאמר עם מי שהנושא רלבנטי עבורו
ארז שמש יועץ משכנתאות פרטי
למעלה מ-20 שנות ניסיון בתחומי הכספים והפיננסים בחברות מובילות בארץ בעיקר בתחום ההי-טק והטכנולוגיה.
חבר בהתאחדות יועצי המשכנתאות.
בשנה האחרונה חסכתי ללקוחותי כ 48 מליון שקל בריביות והצמדה. ליוויתי עשרות משפחות בתהליך לקיחת משכנתא.בעל תואר ראשון בכלכלה ו-MBA, הכשרות רבות והסמכות בתחומי הייעוץ הפיננסי למשפחות ולעסקים.
התמחות : שמאות מוקדמת , מחשבון משכנתא , כמה עולה יועץ משכנתאות , חסרונות משכנתא הפוכה ,
Mortgage rates in Israel, מה הפריים היום , taking out a mortgage in Israel