דף הבית / בלוג על משכנתא / ריבית דריבית: עיקרון פשוט שיעשה שינוי ענק לעתיד הכלכלי שלך
ריבית דריבית היא מנגנון פיננסי שבו התשואה הנצברת מתווספת לקרן ההשקעה המקורית, כך שהמשקיע מרוויח ריבית גם על הריביות הקודמות.
לדוגמה, הפקדה חודשית של 1,500 שקלים במסלול השקעה עוקב מדד S&P 500, המניב תשואה שנתית ממוצעת של 10%, תהפוך בזכות אפקט הריבית הדריבית לתיק של למעלה ממיליון שקלים בתוך כ-18 שנים, תוך יצירת רווח של מאות אלפי שקלים באופן פסיבי
בתיאוריה זה נשמע מצוין, אבל איך זה נראה במספרים מוחלטים?
קחו לדוגמה הפקדה חד-פעמית של 100,000 ₪ לתקופה של 20 שנה, במסלול המניב תשואה שנתית ממוצעת של 10%. הנה ההבדל התהומי בין כסף שצובר ריבית פשוטה, לבין כסף שעובד עבורכם בריבית דריבית
| שנה | ריבית פשוטה | ריבית דריבית | הפער (רווח) |
|---|---|---|---|
| 1 | 110,000 ₪ | 110,000 ₪ | 0 ₪ |
| 2 | 120,000 ₪ | 121,000 ₪ | +1,000 ₪ |
| 20 | 300,000 ₪ | 672,750 ₪ | +372,750 ₪ |
כדי לחשב במדויק את אפקט הריבית הדריבית על ההון האישי שלכם, כל שעליכם לעשות הוא להזין 3 נתונים בסיסיים:
סכום ההשקעה ההתחלתי (או ההפקדה החודשית), התשואה השנתית הצפויה, ותקופת הזמן בשנים.
אל תשאירו את העתיד הכלכלי שלכם לניחושים – השתמשו כעת במחשבון הריבית הדריבית שלנו וגלו את המספרים האמיתיים שלכם.
קחו לוח שח מט
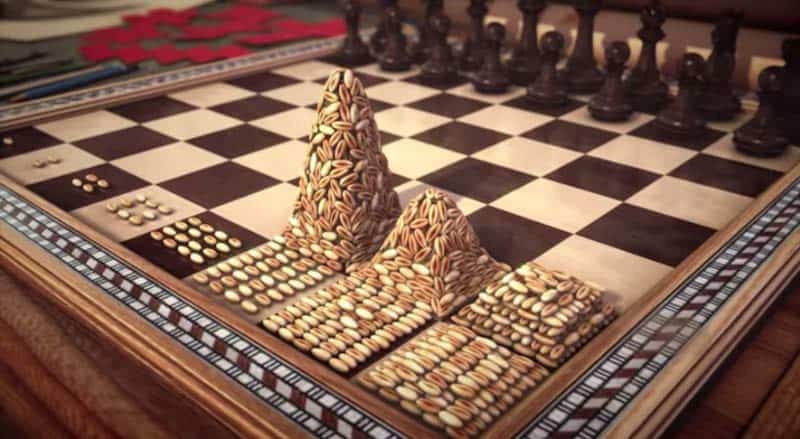
במשבצת הראשונה הניחו גרגר אורז אחד
במשבצת השנייה 2
במשבצת השלישית 4
לאחר מכן 8,,16,,32
כאשר תגיעו למחצית הלוח רגרירי האורז יכסו את כל גופכם.
כאשר תסיימו את כל הלוח האורז יכול לכסות עיר שלמה !!!!
לקביעת שיחת ייעוץ טלפונית ראשונית ללא עלות
רונלד ג'יימס ריד עבד כאיש תחזוקה בחנות רוב ימיו.לאחר מותו הוא תרם 4.8 מיליון דולר לבית חולים מקומי
איך הוא עשה את זה ? שדד בנק ? ירושה ? לא, בזכות הכוח של הריבית דריבית.הוא עבד קשה ,חסך כל חודש קנה מניות בעקביות ולא מכר. רונלד נתן לכסף שלו לצמוח במשך 70 שנה, זה הכוח של הריבית
קישור לסרטון
במקרים רבים, חברת האשראי גובה ריבית בעת קנייה בתשלומים בגרדיט או בעת דחיית תשלומים
זו ריבית גבוהה מאוד של כ 6% בתוספת ריבית הפריים
כיום בשנת 2023 ריבית החיוב עומדת על כ 12% זה המון כסף
אם הצטרפת לתוכנית של דחיית תשלומים, או תוכנית של אשראי מתגלגל. בעיקר בעת רכישות בחו"ל או באתרים שונים הסכומים שלא שולמו מחוייבים בריבית
האם ידעתם שעל פי הנתונים הרשמיים, ישנם כיום למעלה מ-2.5 מיליון כרטיסי אשראי 'לא פעילים' בישראל שסתם שואבים מכם דמי ניהול חודשיים? רוב הישראלים מחזיקים 2-3 כרטיסי אשראי, מה שמוביל לאובדן שליטה על ההוצאות ולפיתוי מסוכן: עסקאות קרדיט ואשראי מתגלגל. בעקבות עליות הריבית במשק, דו"חות הפיקוח של בנק ישראל חושפים כי הריבית הממוצעת על אשראי מתגלגל בכרטיסי האשראי זינקה לכ-16% בשנה – מההלוואות היקרות ביותר בשוק.
השורה התחתונה: השמדת כרטיסים מיותרים והישארות עם כרטיס אשראי מרכזי אחד, תחסוך לכם מאות שקלים בשנה על עמלות, ותמנע מכם ליפול למלכודת ריבית דריבית הרסנית.
במשכנתא שלך יש מנגנון ריבית דריבית. וכפי שהבנת , בהלוואות המנגנון הזה לא פועל לטובתך
ההשפעה מופיעה בעיקר במסלולים הצמודים למדד המחירים לצרכן .
ובשנה האחרונה האינפלציה עלתה מאוד
נניח יתרת ההלוואה בתחילת השנה היתה 100 אלף , האינפלציה השנתית היתה 6% כלומר 0.5% בחודש
אם התשלום היה בריבית פשוטה , בכל שנה היינו צריכים לשלם 24 אלף ולאחר 5 שנים סך תשלומי הריבית היו כ 120 אלף
אבל מדובר בתשלומי ריבית דריבית, לאחר 5 שנים נשלם לבנק 139 אלף כ 19 אלף יותר בגלל אופן החישוב
לאחר 10 שנים באותם תנאים
במשכנתא נשלם 329 אלף ריבית
לעומת רק 240 אלף אם בריבית פשוטה
עוד בשלב שבונים את המשכנתא כדאי לחשוב על השאלה איזה מסלול משכנתא כדאי לפרוע בעתיד
עוד דוגמא, ריבית שמקבלים על השקעה כהלוואה קריפטו מחושבת גם בצורה כזו
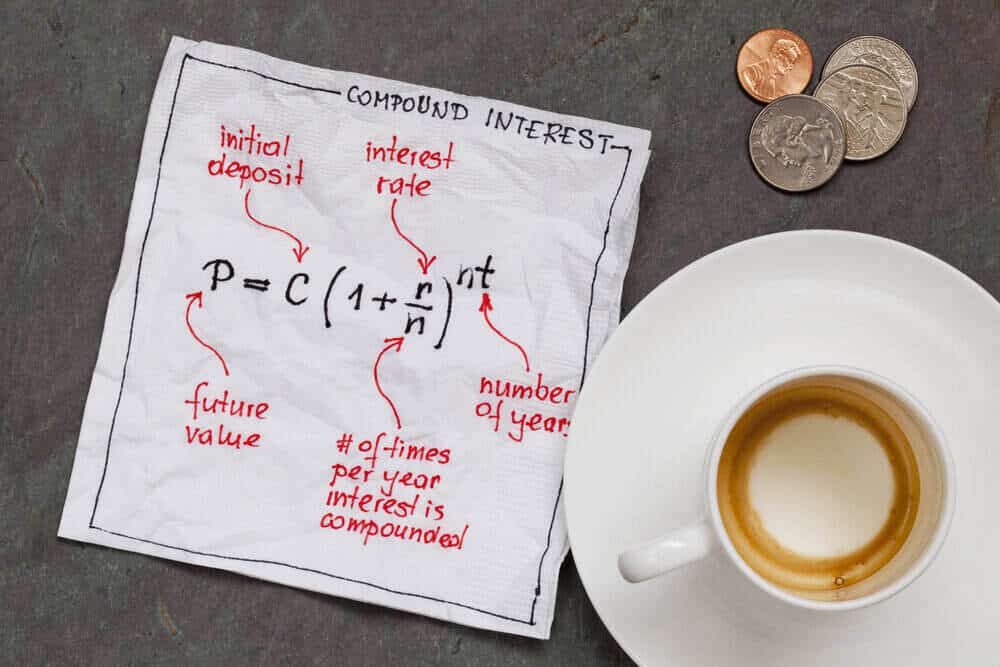
אמנם נוסחת ריבית דריבית נראית מאיימת ומפחידה . אנסה להסביר כאן בפשטות איך מחשבים ריבית דריבית
P= הערך העתידי
C= סכום ההפקדה/הלוואה היום
r= אחוז הריבית התקופתית בהלוואה/הפקדה
n= כמה פעמים הריבית משולמת במהלך שנה
t= תקופה בחודשים/שנים
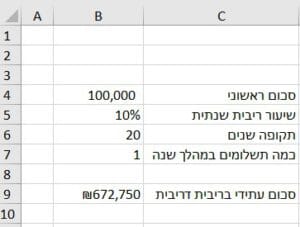
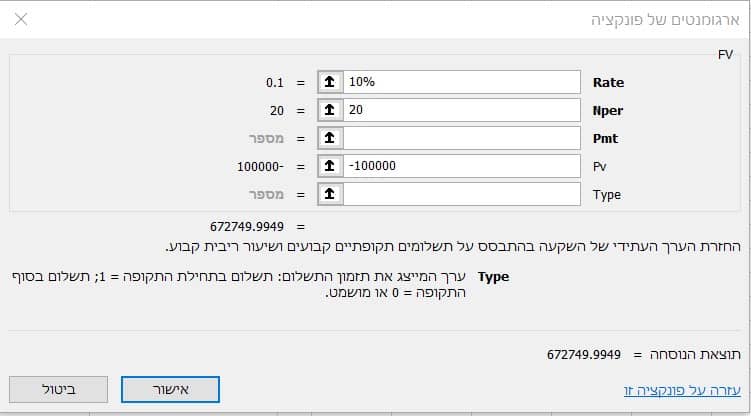
אז איך מחשבים ריבית דריבית ? 100,000x(1+0.1)^20=672,750
כפי שהבנת העוצמה והכוח נמצאת התקופות האחרונות, שם הקפיצה בתשואה וברווח.
לכן כדאי מאוד להתחיל לחסוך בגיל צעיר.
ככל שנשקיע בגיל צעיר יותר כך התשואה בגיל מאוחר תצטבר לסכום גדול יותר, כי כאמור האפקט של התשואה עולה בשנים המאוחרות
בדוגמא אפשר לראות מה ההבדל התחלת חיסכון 5 שנים בסך הכל
דני ואלי עובדים באותו מקום עבודה מרוויחים כ 12,000 שקלים חוסכים באותה קופה הנותנת נניח 8% בשנה באופן שווה לאורך השנה. דני התחיל לחסוך בגיל 25 בקרן פנסיה.
אלי התחיל לחסוך רק בגיל 30 , עדיין גיל צעיר.השנים הראשונות הן קריטיות.
בגיל 67 דני יצבור בקופת הפניסה כ3.65 מ'.
לעומתו אלי יחסוך רק 1.983 מ. דחייה של 5 שנים בהפקדות יוצרת פער של כ 902,000 ש"ח
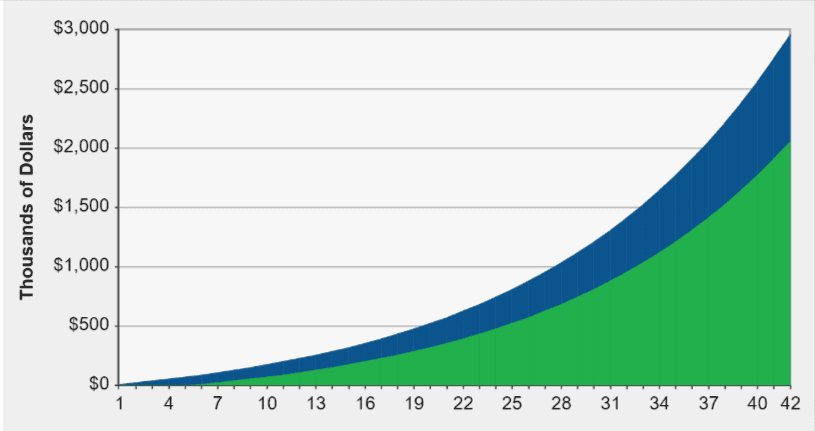
אלי בגיל 67 , לאחר 37 שנות חיסכון , יצבור 2,058,732 ש"ח
דני בגיל 67, לאחר 42 שנות חיסכון , יצבור 2,961,318 ש"ח
דחייה של 5 שנים בהפקדות יוצרת פער של כ 902,000 ש"ח
איינשטיין הבין והעריץ את הכוח של המנגנון עד כדי כך שהכתיר אותה כפלא השמיני של הועלם. רבים מצטטים רק את החלק הראשון של המשפט. אבל לדעתי הסיומת חשובה לא פחות.
מי שמבין את נוסחת ריבית דריבית מרוויח
ומי שלא משלם על ההלוואות.
ריבית דריבית באנגלית compound interest
ריבית פשוטה באנגלית principal interest
מאמרים קשורים
כתבה בynet
הקשר אל הפנסיה שלך
הבהרה משפטית: המידע המובא במאמר זה ("ריבית דריבית ")נכתב על ידי ארז שמש ואינו מהווה תחליף לייעוץ משכנתאות, ייעוץ פנסיוני או ייעוץ פיננסי המותאם לנתוניו האישיים של הקורא. קבלת החלטה על בסיס המידע היא באחריות הקורא בלבד.
לקביעת שיחת ייעוץ טלפונית ראשונית ללא עלות


למעלה מ-20 שנות ניסיון בתחומי הכספים והפיננסים בחברות מובילות בארץ בעיקר בתחום ההי-טק והטכנולוגיה.
חבר בהתאחדות יועצי המשכנתאות.
בשנה האחרונה חסכתי ללקוחותי כ 48 מליון שקל בריביות והצמדה. ליוויתי עשרות משפחות בתהליך לקיחת משכנתא.בעל תואר ראשון בכלכלה ו-MBA, הכשרות רבות והסמכות בתחומי הייעוץ הפיננסי למשפחות ולעסקים.
התמחות : מסלולי משכנתא מומלצים , משכנתא בפורטוגל , כמה עולה יועץ משכנתאות , חסרונות משכנתא הפוכה , Mortgage rates in Israel, מה הפריים היום.
רוצה גם לקבל טיפים שיחסכו לך הרבה כסף ?